
AMD 股价暴跌 17%:背后隐藏的市场深层逻辑

2 月 4 日,AMD 股价单日暴跌 17%,创下了自 2017 年以来的最差交易日记录,市值一夜之间蒸发 400 多亿美元。
这并非因为业绩暴雷,恰恰相反,AMD 刚刚发布了一份营收、利润双双打破历史纪录的完美财报。
但在英伟达统治的芯片时代,优秀已经不够了,市场需要的是 AMD 神迹。
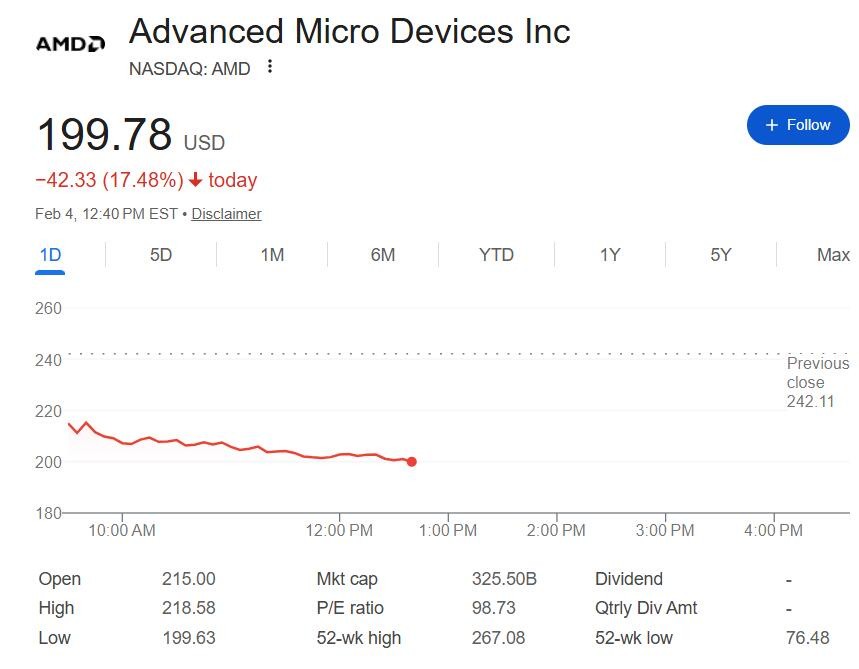 AMD 2 月 4 日股价暴跌走势
一、AMD YES 失效
在过去的一年里,市场对 AMD 的期望被无限拔高。只要苏姿丰喊出"AI 的推进速度超乎想象",投资者的脑海里就会浮现英伟达的股价增长曲线。
但现实是残酷的。AMD 交出的答卷虽然漂亮,但在资本眼中,依然太慢了。
所有人只记得珠穆朗玛峰,对乔戈里峰知之甚少。
在芯片的赛道上,英伟达是博尔特,AMD 人哪怕拼尽全力追赶,只要没打破世界记录,就会被视为失败。
如果要为这次 17% 的暴跌找一个核心原因,那就是四个字:预期错位。
1. 指引的落差
市场逻辑很简单,既然英伟达能每个季度给出一个炸裂的指引,那你 AMD 作为陪跑,也应该给出一个倍增的指引。
但 AMD 给出的 Q1 营收指引是 98 亿美元。这个数字虽然高于预期的 94 亿美元,但仅仅是略超预期,在被喂刁胃口的投资者看来,这简直就是不及格。
他们想要的是指数级增长,苏姿丰给出的却是线性增长。这种落差,直接导致了暴跌。
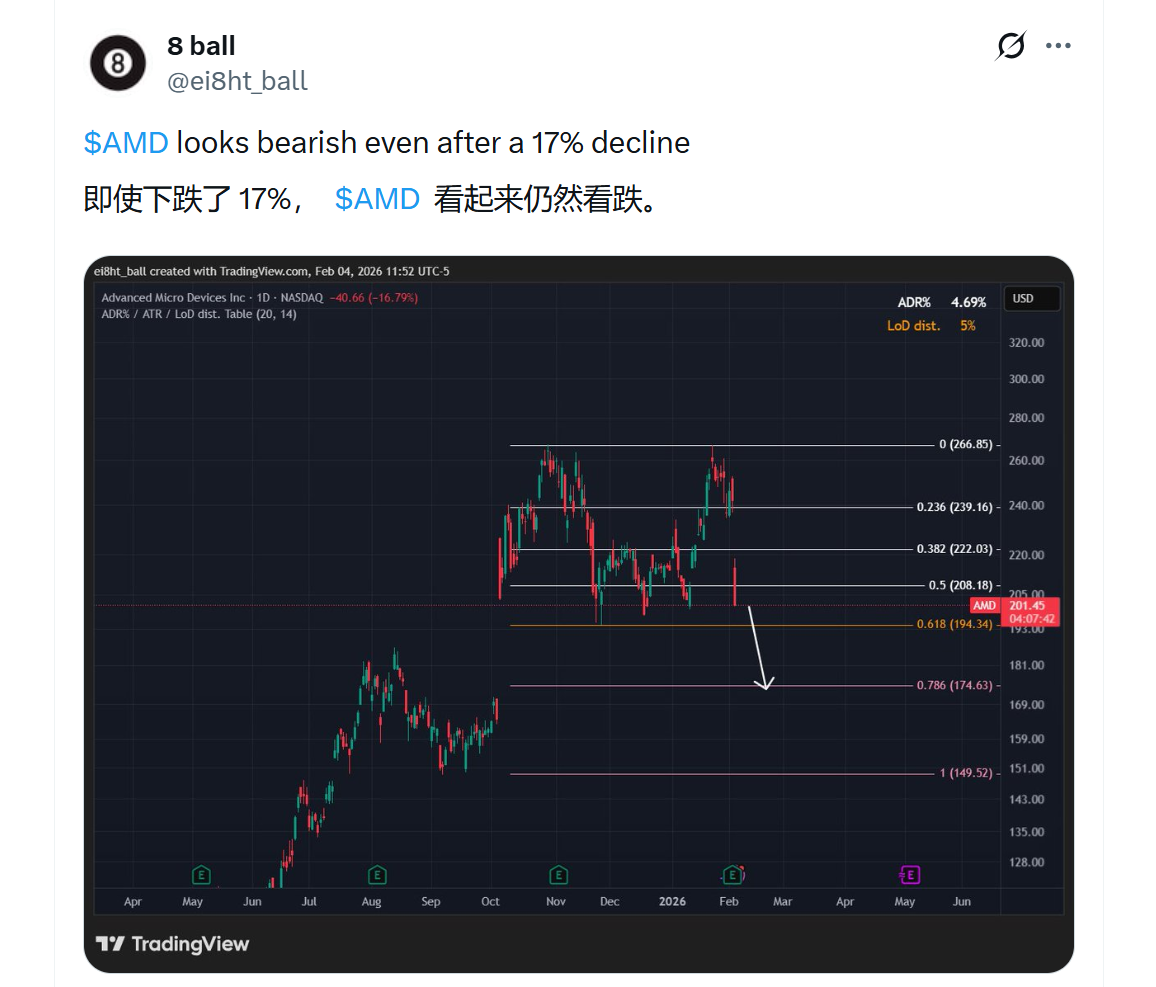 投资者对 AMD 表现失望
2. 成本的黑洞
更让市场担忧的是成本。财报显示,AMD 的运营支出高达 30.5 亿美元,远超预期。
为什么?因为为了追赶英伟达,AMD 在疯狂烧钱。
英伟达有 H100,有 CUDA 生态。为了打破困境,AMD 必须投入巨资完善自己的 ROCm 软件栈,必须为了适配各种大模型去做优化。
在老黄的精准刀法下,英伟达利润率高达 75%;而 AMD 只能靠堆料来换取性价比。
这就注定了 AMD 的毛利率(55%)很难追上英伟达。赚的是辛苦钱,永远在陪跑。
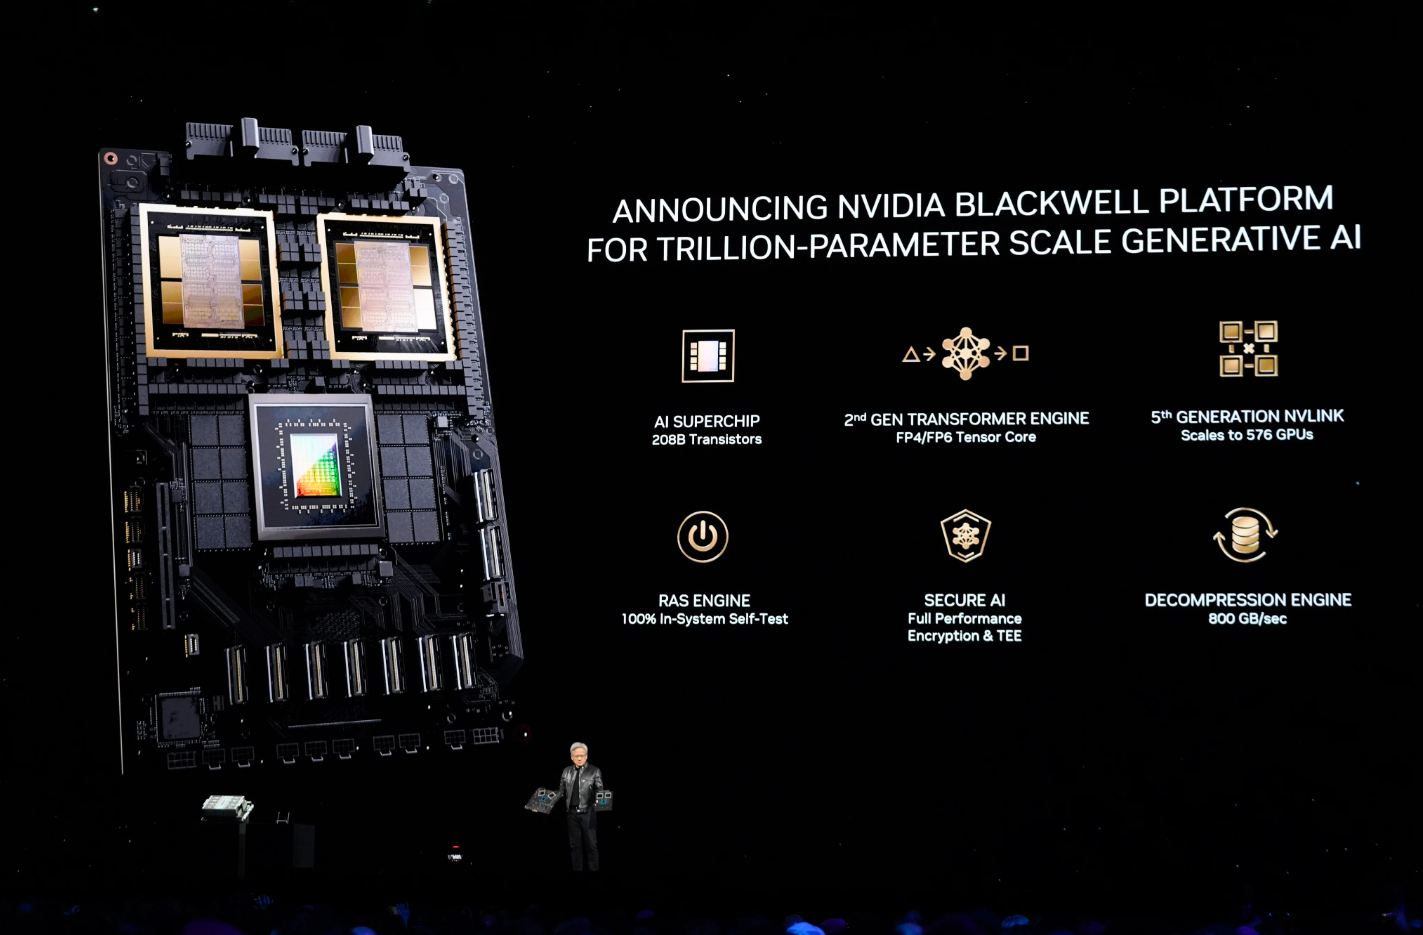 Nvidia Blackwell 芯片发布会
二、中国市场的风险
除了预期和成本,还有一个隐秘的风险,那就是中国市场。
AMD 在 Q4 对华销售了 3.9 亿美元的 MI308 芯片。这看上去是好消息,但实际上,这批 MI308 就差点砸手里。
因为美国出口管制政策的摇摆,AMD 一度计提了库存减值。现在虽然批了许可证,算是一口回血,但未来的不确定性依然巨大。
苏姿丰透露,公司已经为更强的 MI325 申请了出口许可。这是一个巨大的赌注,特朗普政府的芯片政策从"默认拒绝"变成了"逐案审查",这给了 AMD 一线希望。
中国市场庞大,但也是块烫手山芋。这让 AMD 的业绩指引始终不敢把中国市场算得太满,也让投资者始终悬着一颗心。
三、苏姿丰的底牌
面对暴跌,苏姿丰表现得非常淡定。在接受 CNBC 采访时,她不仅为业绩辩护,更亮出了几张底牌。
 AMD CEO 苏姿丰
1. OpenAI 的神助攻
最大的利好消息是:OpenAI 将在下半年部署 1 吉瓦(GW)的 AMD 集群。
这是对 AMD 技术实力的最大背书。长期以来,市场对 AMD 的印象是"硬件强、软件弱"。虽然参数好看,但跑大模型容易崩。
现在,全球最顶尖的 AI 公司 OpenAI 愿意用 AMD 的卡,而且是 GW 级的规模。
2. 路线图的野心
苏姿丰重申了 MI350 和 MI400 的路线图。她明确表示,要在 2027 年抢下数百亿美元的 AI 市场。
此外,AMD 也在学英伟达搞系统级方案。Helios 平台的推出,意味着 AMD 不再满足于只卖显卡,它也要卖整机柜,卖整体解决方案。
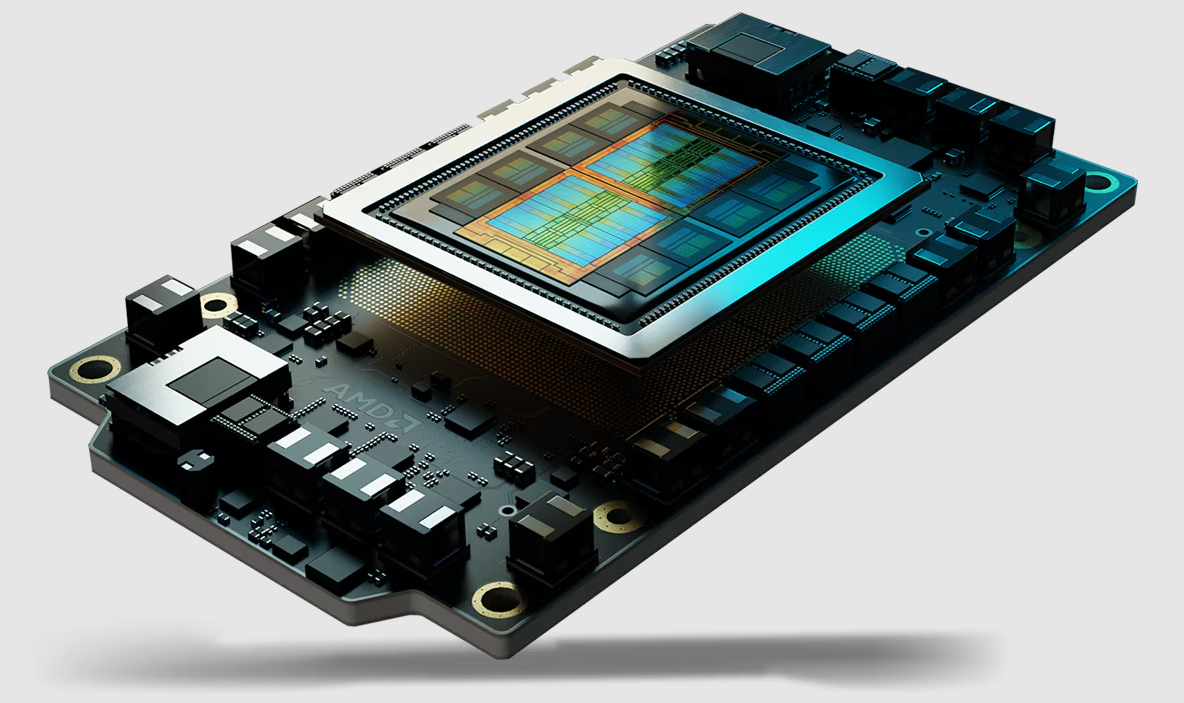 AMD MI350 系列芯片
3. A 卡战未来
在消费显卡领域,有一个著名的梗叫A 卡战未来。意思是 AMD 的硬件底子好,后续的驱动更新,性能会越来越强。
随着 ROCm 的不断迭代,随着开源社区对 AMD 的支持越来越完善,MI300 系列的潜力正在被释放。
当谷歌、Meta 这些巨头厌倦了英伟达的封闭和高价时,AMD 是它们唯一的备胎。
四、结语
AMD 暴跌 17% 也许并不是一件坏事,它挤掉了那些不切实际的泡沫,让 AMD 回归了挑战者。
在半导体行业,苏姿丰显然不甘心陪跑。她正在用 30 亿美元的研发投入,用 OpenAI 的订单,用 MI350 的路线图告诉投资者:
只要英伟达稍有松懈,市场还会再次响起"AMD YES"。
英伟达和 AMD 的比赛,还远没有结束。
