
贾跃亭发布9款机器人,全形态矩阵能落地吗?


贾跃亭发布9款机器人,FF一口气推出覆盖人形、四足、轮臂三大形态的9款本体新品及4套行业解决方案,号称成为美国本土机器人型号最全的企业。这场发布究竟是战略突围还是又一波造势?本文从产品矩阵、行业格局、商业模式与执行力四个维度做深度拆解。
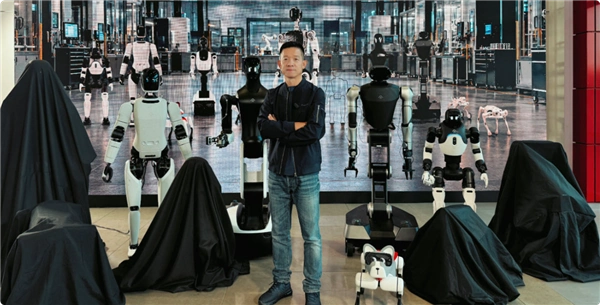
一、9款机器人一锅端,贾跃亭这次到底发了什么?
美西时间2026年9月19日下午五点,北京时间9月20日早上八点,法拉第未来举办了EAI机器人“四核全智”新品发布会,一次性推出9款机器人本体新品,同时上市开售。覆盖人形、四足、轮臂三大形态,大、中、小不同尺寸齐全,All-New Futurist也在这次发布会上正式上市销售。
贾跃亭发布9款机器人,这个数量本身在行业内就极为罕见。很多机器人公司成立数年都未必能拿出9款量产产品,而FF一家就一次性全部端出。更关键的是,FF明确表示“发布即开售”,不是概念展示,而是直接进入交付环节。
除了9款本体,FF同步推出了4套完整行业解决方案,分别面向K12教育、科研、安防、巡检场景。这意味着FF不再只卖机器人硬件,而是直接打包整套落地服务,从硬件部署到软件调试再到场景适配,试图一条龙解决客户“买得起但用不起来”的痛点。
发布会结束后,FF的后续安排也排得很满。9月28日举办“Built in USA”发布及合作伙伴招商大会下半场,重点对接上游供应链伙伴,推进美国本土制造合作。同期还将参展在匹兹堡举办的IROS 2026机器人国际峰会,现场展示产品。
二、三形态九款产品:FF机器人产品矩阵全拆解
产品线全景
FF的机器人产品矩阵可以概括为“三大形态、六大系列”。人形机器人方面,有Futurist、Master、Nova三大系列;四足仿生机器人方面,有Aegis和Navi两大系列;轮臂机器人方面,则是Faber系列。
Futurist是全尺寸职业型具身智能人形机器人,身高约173厘米,整机重量55公斤,全身拥有31个自由度,膝关节峰值扭矩达320牛·米,最高奔跑速度约每秒5米。基于NVIDIA Orin平台,具备高达200 TOPS的算力,定位商业与公共服务、教育科研、工业现场、家庭等多场景。
Master系列主打运动性能,全身拥有30个自由度,动作定位精度可达5毫米,内置20多种预设动作,适用于家庭陪伴、舞蹈教学等场景。从展示视频看,它能完成飞踢、旋转踢等动作。
Aegis系列是安防陪伴型四足机器人,起售价约合1.73万元人民币,具备模块化扩展能力,可用于家庭安防与园区巡逻。Navi则是全美首款EAI启蒙型四足机器人,本体售价1,990美元,专为家庭与教育场景打造,配套全美首个EAI STEM课程体系。
Faber系列是轮臂机器人,包含Faber U、Faber T和Faber S三款产品,面向工业上下料、物流转运、巡检、分拣、零售以及科研教学等场景。其中Faber T已应用于电力巡检、数据中心等领域,可执行部分高风险操作。
此外,Master Mini身高约1米,是全美首款教育及运动竞技型小尺寸人形机器人;Nova身高约50厘米,是全美首款入门级教育及陪伴微型人形机器人。加上这次发布的其他型号,凑齐了9款之数。
核心参数横向对比
| 对比维度 | Futurist | Master | Aegis | Faber | Navi |
|---|---|---|---|---|---|
| 形态 | 全尺寸人形 | 运动型人形 | 四足仿生 | 轮臂 | 四足教育 |
| 身高/尺寸 | 约173cm | 未公开 | 未公开 | 未公开 | 46.5×20×51.5cm |
| 整机重量 | 55kg | 未公开 | 未公开 | 未公开 | 8kg |
| 自由度 | 31个(不含手) | 30个 | 未公开 | 未公开 | 12关节电机 |
| 核心算力平台 | NVIDIA Orin(200 TOPS) | 未公开 | 未公开 | 未公开 | 未公开 |
| 续航 | 6小时(1152Wh双电池) | 未公开 | 未公开 | 未公开 | 未公开 |
| 起售价 | 89,900美元 | 19,990美元 | 2,499美元 | 未公开 | 1,990美元 |
| 目标场景 | 工业巡检、医疗辅助、公共服务 | 家庭陪伴、舞蹈教学 | 家庭安防、园区巡逻 | 工业上下料、物流、巡检 | 家庭教育、STEM教育 |
| Ultra版本 | 搭载Jetson Thor芯片 | — | — | — | — |
从这张表可以清晰看出FF的产品策略:用Futurist打高端工业场景,用Master和Aegis覆盖中端消费市场,用Navi和Master Mini切入教育赛道,用Faber填补工业轮臂机器人的空白。 这种“全尺寸、全形态、全价位”的覆盖策略,在全球机器人公司中确实不多见。
三、机器人赛道的2026:为什么贾跃亭选了这个时间点?
要理解FF为什么在2026年这个节点全力押注机器人,需要先看清整个行业的大背景。
行业拐点已至
2026年正在被业内定义为“人形机器人垂类应用大年”。中信建投研报明确指出,随着机器人泛化水平提高,预计在工业、商业等领域将逐步看到机器人落地应用,物理AI是人工智能的下一波浪潮。
数据也在印证这个判断。2026年上半年全球人形机器人出货量约1.91万台,是上年同期的3倍多。中商产业研究院预计2026年全球人形机器人出货量达6.25万台,同比增长约247%。浦银国际研报指出,当前人形机器人大致相当于新能源汽车在2018-2020年之间的发展阶段,2026年有望迎来出货量的爆发。
这个类比很有价值。新能源汽车在2018-2020年经历了从“政策驱动”到“市场驱动”的转折,随后迎来了爆发式增长。机器人行业此刻正处于相似的临界点上:技术趋于成熟、成本快速下降、场景需求明确。
美国市场的结构性空白
FF选择从美国市场切入,有其独特逻辑。根据SAG统计,2026年上半年全球人形机器人出货中,中国制造商占比超过97%。美国本土在机器人本体制造领域存在巨大的供给缺口。
FF声称,9款产品全部落地后,将成为美国本土机器人本体型号最全的企业,完成“一脑多形、多形多能FF EAI机器人世界”2.0版本搭建。这一策略的核心逻辑是:在一个中国厂商主导的赛道上,从美国本土制造和政府采购切入,建立差异化壁垒。
为此,FF引入了拥有超过25年美国政府采购经验的Steven Newton出任高级战略顾问,帮助FF进入美国联邦政府采购名录,重点拓展教育、公共机构市场。这是一个非常务实的商业动作——美国联邦政府采购是一个巨大的市场,而本土制造的机器人产品在合规性上天然优于进口产品。
四、四套行业解决方案:不只是卖硬件
贾跃亭发布9款机器人的同时,FF抛出了4套行业解决方案,分别面向K12教育、科研、安防、巡检。这个动作比发布9款硬件更值得关注。
从“卖铁疙瘩”到“交钥匙”
当前机器人行业的一个核心痛点是:企业买了机器人回去,最大的问题不是买不起,而是用不起来。买回去没人会操作,没人做二次开发,最后就成了展厅里的摆设。
FF的做法是把“交付硬件”升级为“交付解决方案”。以安防和巡检方案为例,依托自研的FF EAI Robotics自主感知与3D扫描技术,基于多传感器融合及SLAM同步定位与建图技术,工作人员提前设置路线、检查点和禁止通行区域后,机器人即可自主执行任务;途中遇到人员、车辆或临时障碍物,能够减速、停下、绕行或重新规划路线。安防场景中机器人可自主巡逻并识别异常情况发出警报,巡检场景中则能到达指定检查点采集设备数据、监测状态变化。
这种“交钥匙”模式的价值在于降低了客户的部署门槛。对于工厂、园区、数据中心这类场景来说,吸引力确实很大。人力成本持续上升,重复性的巡逻巡检工作由机器人承担,在成本和效率上都有明显优势。
教育生态的差异化切入
4套方案中,K12教育方案可能是最具想象空间的一个。FF发布了“三位一体”EAI机器人教育生态,同时面向To C家庭教育和To B教育机构。
Navi四足机器人售价仅1,990美元,配套全美首个EAI STEM课程体系,打通从学习、编程到动手创造的全流程创客学习闭环。FF开源开放开发者平台(青少年版)也已正式上线,分为面向开发者的服务端与面向用户的Agent Skill Store两部分。
这个策略的独到之处在于:教育市场既是消费入口,也是开发者生态的孵化器。 通过教育场景培养用户对FF机器人生态的认知和使用习惯,未来这些学生进入职场后,自然成为FF机器人产品的潜在用户和开发者。这是一种长线布局,而非短期销售行为。
五、必须正视的三个风险
风险一:品控与产能能否跟上
9款产品同时上市,品控和产能能不能跟上,这是最大的问号。从FF的历史来看,造车业务十余年累计交付量仅20余台。虽然机器人业务在2026年3月至6月底的首个交付季中累计出货有望超过220台的目标,但与9款产品同时铺开所需的产能相比,仍有很大差距。
更现实的问题是:同时做9款产品的供应链管理复杂度是线性增长的,但品控难度是指数级增长的。 每一款产品的零部件、组装工艺、测试标准都不完全相同,要在短时间内同时保证9款产品的质量一致性,对任何公司来说都是巨大的挑战。
风险二:资金链的持续性
FF最新财报数据显示,公司运营亏损2.068亿美元,净亏损7770万美元。从2024年三季度至2025年三季度的六个季度里,营收几乎为0,累计亏损超过5.56亿美元。
机器人业务的研发、生产、渠道建设都需要大量资金投入。FF近期获得了AIxC公司的1000万美元纯股权融资,但这笔资金相对于9款产品全线推进所需的投入而言,只能算是杯水车薪。资金链的持续性,是决定FF机器人战略能否落地的根本变量。
风险三:美国制造业成本的结构性劣势
美国制造业成本与中国相比存在明显差距。FF选择了“Built in USA”的路线,在政府采购合规性上有优势,但成本竞争力上天然处于劣势。在当前全球人形机器人出货量中,中国制造商占比超过97%的背景下,FF要在美国本土制造出有价格竞争力的机器人产品,难度不小。
六、与特斯拉、波士顿动力的竞争格局
FF进入机器人赛道时,面对的竞争格局已经相当清晰。主要对手包括特斯拉的Optimus和波士顿动力的Atlas。
特斯拉Optimus的优势在于全面自研、软硬件协同。Optimus把28个关节全部做成“一体化电驱模组”,电机、减速器、编码器、驱动板、热管理都全面自研,是典型的“垂直整合”打法。在芯片方面,特斯拉自主研发了FSD AI5 SOC芯片,专门适配纯视觉的端到端模型。Optimus Gen3身高173厘米,体重57公斤,搭载新一代AI5芯片,配合xAI的Grok实现语音交互。
但Optimus也有明显短板。目前无论是下肢行走能力还是上肢抓取能力,都没有表现出明显优势。而且特斯拉的训练方式仍在从远程操控向人类视频训练过渡,真正实现泛化能力还需要时间。
波士顿动力Atlas在技术层面更为领先。新一代Atlas拥有56个自由度,完全旋转关节,身高1.9米,臂展可达2.3米,具备抬起50公斤物体的力量。2026年的订单已经全部订满,首批产品发货至现代汽车的机器人Metaplant应用中心和谷歌DeepMind。但Atlas定位为通用人形机器人,主要面向工业应用,量产规模有限。
FF的差异化定位在于“全形态覆盖”和“解决方案打包”。 特斯拉和波士顿动力都在做“一款极致产品”,FF做的是“一个完整矩阵”。这个策略的优势是覆盖面广、场景适配灵活,风险是资源分散、每一款产品都难以做到极致。
七、我的一点判断
贾跃亭发布9款机器人的动作,从商业策略上看有清晰的逻辑:在美国本土机器人供给不足的窗口期,用全形态产品矩阵抢占市场认知,用行业解决方案降低客户门槛,用政府采购渠道建立壁垒。
但这个策略能否成立,取决于三个核心变量:
第一,交付能力。9款产品发布即开售,如果品控和产能跟不上,再好的产品矩阵也会变成库存压力。FF在造车业务上的交付记录并不令人放心,机器人业务能否证明自己,前6个月的交付数据就是最好的答案。
第二,资金耐力。机器人业务从研发到规模交付是一个“烧钱”的过程。FF目前的财务状况并不宽裕,能否在资金耗尽之前跑到盈亏平衡点,是生死攸关的问题。
第三,生态构建速度。FF的“三位一体”生态——EAI终端、EAI数据工厂、EAI大脑和开源开放开发者平台——听起来很有格局,但生态的构建需要时间积累和开发者参与。教育生态能否快速形成用户粘性,开发者平台能否吸引足够多的第三方开发者,这些都不是一朝一夕能解决的。
我的判断是:FF在机器人赛道上的策略方向是对的,但执行层面的挑战远大于策略层面的想象。 2026年下半年到2027年上半年,将是检验这套战略是否可行的关键窗口。如果FF能在半年内完成9款产品的稳定交付,并建立起初步的开发者生态,那么它有可能在美国机器人市场占据一席之地。如果不能,那么“PPT造机器人”的质疑声将会变得更加刺耳。
无论如何,对于整个机器人行业来说,FF的入局增加了竞争维度。更多玩家参与,意味着技术迭代更快、场景落地更广、成本下降更迅速。从这个意义上说,贾跃亭发布9款机器人这件事,不管最终成败如何,至少给行业提供了一个值得观察的“全形态”商业实验样本。
八、常见问题解答
Q1:贾跃亭发布的9款机器人具体包括哪些产品?
FF的9款机器人涵盖三大形态六大系列:人形机器人方面有Futurist(全尺寸职业型)、Master(运动型)、Master Mini(教育竞技型)、Nova(微型陪伴型);四足机器人方面有Aegis(安防陪伴型)、Navi(教育启蒙型);轮臂机器人方面有Faber U、Faber T、Faber S三款。此外还有All-New Futurist的正式上市销售。
Q2:这些机器人的价格分别是多少?
目前已公开的价格包括:Futurist起售价89,900美元(含价值10,000美元的Skills技能包),Master起售价19,990美元,Aegis起售价2,499美元,Navi起售价1,990美元。Faber系列和其他型号的定价尚未正式公布,需等待官方进一步披露。
Q3:FF为什么要一次性发布9款机器人?
核心战略目标是完成“一脑多形、多形多能FF EAI机器人世界”2.0版本的搭建,使FF成为美国本土机器人本体型号最全的企业。全形态覆盖的目的是适应不同行业场景的硬件需求,从教育、科研到安防、巡检、工业应用,形成完整的场景覆盖能力。
Q4:FF的机器人解决方案与其他公司有什么不同?
FF不是单纯销售机器人硬件,而是打包4套完整行业解决方案(K12教育、科研、安防、巡检),从硬件部署到软件调试再到场景适配提供一条龙服务。这种“交钥匙”模式试图解决企业客户“买得起但用不起来”的痛点。
Q5:FF的机器人业务目前进展如何?
截至2026年6月,FF机器人本体出货量预计超过100台,3月至6月底的首个交付季累计出货有望超过220台的目标。FF还获得了1211台付费预订单。在商业拓展方面,FF引入了拥有25年美国政府采购经验的战略顾问,RoboShare租赁平台也在迭代中。
Q6:FF在机器人赛道的主要竞争对手是谁?
主要竞争对手包括特斯拉的Optimus(主打垂直整合和纯视觉AI方案)和波士顿动力的Atlas(技术领先,主攻工业应用)。FF的差异化在于全形态产品矩阵和解决方案打包策略,而非单款产品的极致性能。
Q7:Futurist Ultra版本有什么特别之处?
Futurist Ultra版将搭载NVIDIA Jetson Thor大算力芯片,面向复杂、长时、高强度的专业场景,强化实时推理、多传感融合与自主作业能力。Ultra版支持自主充电功能,可自动回坞补能,实现无人值守连续运行。
Q8:FF的机器人业务面临哪些主要风险?
三个核心风险:品控与产能能否支撑9款产品同时交付;资金链能否支撑到盈亏平衡;美国制造业成本能否形成竞争力。这些问题的答案将在2026年下半年到2027年上半年的实际交付数据中逐步显现。